ホーム / 収益化
MONETIZE · READER FIRST
ブログ収益化は、読者の役に立つ広告を選ぶところから。
ASPとAdSenseの違いを知り、掲載条件を確認し、WordPressで表示を確かめる。最後に「クリック・発生・確定・入金」を分けて、次に直す場所を決めましょう。
報酬単価だけで選ばず、誰のどの悩みに必要な商品か、費用・制約・代替案も説明できるかを先に確認します。合わない広告なら、掲載しない判断もできます。
01 / 方式を選ぶ
ASPとAdSense、どちらから始める?
| 比較すること | ASPのアフィリエイト | Google AdSense |
|---|---|---|
| 主な仕組み | 紹介した商品・サービスで、案件ごとの成果条件を満たすと報酬の対象になる | サイトへ広告を配信。表示やクリックなど、広告の仕組み・条件に応じて収益が計算される |
| 先に用意するもの | 紹介する理由のある記事、メディア登録、案件ごとの提携・掲載条件の確認 | 独自の有用なコンテンツ、参加要件・ポリシーへの対応、サイト審査 |
| 記事との相性 | 読者が比較・購入・申込みを判断する場面。向かない人や代替案も説明できるもの | 特定の商品選びに限らない情報記事。ただし広告で本文や操作を邪魔しない |
| 主に見る成果 | 発生だけでなく、確定件数・確定報酬と否認条件 | 管理画面の推定収益・確定額・支払い状況。PVだけで収益を決めつけない |
| まだ始めなくてよい場合 | 商品を紹介する理由や掲載条件が分からない | 記事の目的・サイトの基本情報・申請条件を確認できていない |
両方を同時に始める必要はありません。読者が商品を選ぶ記事ならASPの候補を調べ、情報提供が中心ならAdSenseの条件を確認する、という順が一案です。これは編集上の提案で、収益の優劣を実証したランキングではありません。
根拠:A8.netの仕組み/AdSenseの仕組み。AdSense申請の具体手順はAdSense申請記事で扱います。固定のPV・記事数だけで合格や収益を保証しません。
02 / 広告より先に読者
最初の1記事と、紹介する理由を決める
- 読者の状況を1つ書く。「ブログを始めたい」より、「初期費用と保守の負担を見て、無料サービスかWordPressか選びたい」のように判断する場面を具体化します。
- 広告なしでも答えを作る。選ぶ基準、操作手順、失敗しやすい点、使わない選択肢を整理。広告の都合で結論を曲げない記事にします。
- 必要な商品がある場合だけ案件を照合。費用・制約・更新条件など、読者に不利な条件も確認。自分で使っていないものを「使ってよかった」と表現しません。
読者の次の判断に必要で、条件を説明できる → 案件確認へ。
掲載を保留し、公式資料や実証を先に確認。広告を増やすだけで補わない。
方式選びそのものが未定なら無料ブログとWordPressの違いへ。支出を増やす前に初回・更新を含む総費用を確認します。
03 / 条件から掲載へ
ASPの登録・提携・素材・掲載を分けて進める
1. 登録済みなら、同じ登録をやり直さない
未登録ならASPの公式登録案内で、自分のメディアと必要な情報を登録します。個人情報や振込先は公式の正しい画面でのみ入力してください。既存アカウント・継続提携がある場合、再登録・新規提携申請が常に必要とは限りません。メディアと案件の現在の状態を確認します。
2. 提携継続と、広告素材の使用条件を別に確認
| 確認欄 | 見る内容 | 不明なら |
|---|---|---|
| 成果・否認条件 | どの申込みが対象か、対象外・キャンセル・確定の条件 | 読者にも収益見込みにも断定しない |
| 掲載場所と素材 | このサイト・記事で使えるか、素材の停止・期限・変更 | 提携中でも掲載を保留する |
| 表現と禁止事項 | 価格・キャンペーン、比較・商標、画像・文言の扱い | 自分で改変せず公式窓口へ確認 |
| 変更の戻し先 | 元の本文・コード・配置、必要な保存物 | 既存記事の広告をまとめて置き換えない |
案件ごとの条件と最新素材をASP側で確認してから、指定の広告コード・リンクを取得します。一般的なASPの案内は、個別広告の掲載許可を代わりに証明しません。A8.netの基本操作/メディア会員利用規約
3. WordPressに配置し、表示を確認
- 元記事の本文・広告コードと配置を控えます。広い変更やテーマ設定変更ならバックアップと復元先も確保します。最初は下書き・検証環境で確認。
- 読者が判断する説明の近くに、広告であると分かる表示を置きます。例:「この記事にはアフィリエイト広告が含まれます」。小さすぎる文字や見つけづらい位置に隠しません。
- HTML形式の素材なら、ブロック追加で「カスタムHTML」を選び、ASPの指定コードをそのまま入力。WordPressの版によっては「コードを編集/Edit code」を開きます。通常の段落へコード文字列として貼り付けないでください。
- プレビューと公開側で、説明・広告・リンクの位置、スマートフォンの読みやすさ、コードが文字として露出していないかを確認。崩れたらその変更だけ元へ戻します。
WordPress公式:カスタムHTML。テーマの広告枠やAdSenseのコード挿入は別の設置方法です。画面の形式・必要権限が異なり、HTMLが使えない場合もあるので、環境に合う公式手順を使います。
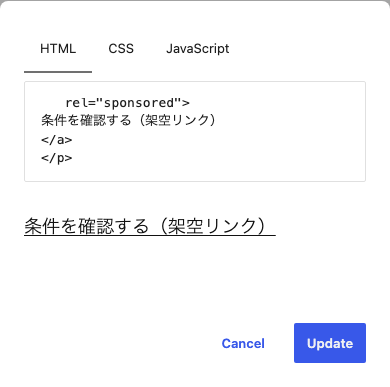
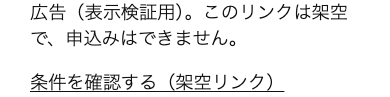
広告と分かる表示は、言葉だけでなく位置・大きさ・全体の見え方も重要です。共通の広告案内だけに頼らず、その広告を読者がどう認識するか確認します。個別の適法性を本記事で保証するものではありません。消費者庁のステルスマーケティングQ&Aと広告主・ASPの条件を確認してください。
4. テスト目的で実広告をクリックしない
今回の実証は架空リンクの表示と属性だけで、実広告のクリックや成果追跡は試していません。とくにAdSenseでは自分の広告クリックが禁止されています。クリック・購入を作為的に発生させず、必要な追跡確認は広告主・ASPが認める方法を確認します。AdSenseプログラムポリシー
04 / 数字を読み分ける
閲覧・広告クリック・発生・確定・入金は別の数字
段階を区別する説明図です。実績値や一定の転換率を表す漏斗ではありません。AdSenseはASPの案件成果承認と同じ方式ではないため、Google側の推定・確定・支払いで確認します。
A8.netの未確定成果は広告主の確認後に確定・キャンセルとなり、発生額がすべて支払われるとは限りません。確定しても入金は別の時点です。最新の支払設定・基準は利用中のサービス側で確認します。A8.netの成果確定までの説明
| いま分かること | 不足している場合の確認 | 断定しないこと |
|---|---|---|
| 検索表示・閲覧 | 検索意図と記事の回答、公開・登録状態、観測期間 | 行がないだけで需要や実閲覧をゼロとしない |
| 広告クリック | 計測対象・同意等の条件、広告の文脈・分かりやすさ | 内部リンクのクリックを広告クリックへ混ぜない |
| 発生した成果 | ASPの報告、反映状況、案件条件と読者の適合 | GA4イベントだけで成果を認定しない |
| 確定報酬 | 確定の時期、否認条件、正式レポートの対象範囲 | 正式データ未取得を報酬ゼロにしない |
| 記事別の貢献 | サービスが提供する帰属情報や許可された計測 | 発生時刻だけを見て特定の記事に割り当てない |
最初は、同じ条件の記録を手元に残す
期間、対象記事、広告の種類、掲載条件を確認した日、把握できた閲覧・クリック・発生・確定を別欄に記録します。分からない欄は「未取得/不明」と残します。ASPの会員情報や広告識別子を公開表へ貼りません。
確定月の合計と、発生月の成果が後から確定する集計は区別します。確定待ちの成果を比較期間の不振として扱わず、比較前後で期間・対象・集計方法を合わせます。少数の訪問や数日だけで、広告や記事の成否を決めません。
05 / 費用と報酬を混ぜない
費用回収に必要な確定件数を、仮定で確認する
年間運営費と、1件あたりの一定の確定報酬を置いた単純計算です。売上予測・成約率予測・利益計算ではありません。金額が不明なら埋めず、先に条件を確認します。費用は契約・更新を含む総費用から整理してください。
仮定の費用回収ライン
半角の整数・カンマなしで入力。入力内容は送信・保存しません。
未入力です。条件が分かる場合だけ計算できます。
説明用の仮定:年間12,000円、一定の確定報酬3,000円なら 12,000 ÷ 3,000 = 4件。年間12,001円なら切り上げて5件です。この金額は実際の料金・案件単価・当サイトの実績ではありません。
06 / 独自に確かめた範囲
WordPressの表示と、収益の証明を混同しない
当サイトの隔離WordPressで、架空リンクだけを使った実証です。ASPの実広告素材・広告クリック・成果発生・確定報酬の検証ではありません。
WordPress7.1.2・PHP8.5.11・SQLite、Rank Math1.0.280を含む複製環境で、カスタムHTMLの実入力、注記の編集、下書き保存を確認。公開状態への切替だけはWordPress APIで行い、匿名ページを取得しました。
匿名ページはHTTP200。広告の検証用注記の後に架空リンクを表示。
URLは保持。入力の sponsored に noopener が追加されました。追加元の層は未特定です。
実広告のコードや外部遷移を使わず、申込み・ASP計上・収益への効果は未確認。
実験はループバック限定・外部通信とメール停止・常時noindexで実施。実験後、複製DBを開始前の保存物へ戻しています。費用回収の計算は別途、整数・端数切上げ・空欄・ゼロ等を検証しましたが、独自の収益実績ではありません。
止める・戻す・次の確認を決める
- 掲載条件が不明:その広告だけ保留し、公式窓口で素材・表現・計測の扱いを確認。高い報酬額を理由に先に掲載しない。
- 表示が崩れた/コードが消えた:変更したブロックや設定を元へ戻す。権限・プラグイン・挿入方法を確認し、広告コードを推測で修正しない。
- 計測できない:仕様と対象範囲を先に確認。自分で広告をクリックしたり、購入を作って故障を調べたりしない。
- 判断できるデータが少ない:未確認を記録して観測を続ける。当サイトでは通常変更後28日を評価の目安にしていますが、少数データや確定待ちなら結論を急ぎません。これは成果保証期間ではありません。
最初の完了条件は、方式を選び、1記事に必要な広告と条件を説明でき、表示を確認し、発生と確定を別に記録できること。報酬がまだ出ていない段階も、正確な記録として扱います。
今の段階に合う次の作業へ
- AdSenseから始めたい → 申請要件・準備・確認手順
- 開設方式と予算が決まっていない → ブログを始める準備/無料ブログとWordPressの比較
- 運営費を見積もりたい → 初回・更新・総費用
- 記事の操作や運営で迷う → WordPressを使う・守る
読者への説明と広告の関係
当サイトの編集方針と広告との関係を案内しています。広告があることと、紹介先がすべての読者に適していることは別です。利用していない体験、架空の売上・利益・確定報酬を実績として示しません。
根拠と未確認事項
公式資料は2026年10月20日に確認。会員画面の個人情報や正式成果データを撮影・掲載せず、操作画面は独立した合成環境だけを使っています。
- A8.net:仕組みと報酬までの流れ/発生と確定・入金の区別
- A8.net:基本操作/提携・素材・掲載
- A8.net:メディア会員利用規約/利用条件と禁止事項
- Google:AdSenseの仕組み/配信と収益
- Google:AdSenseの資格要件/申請前の条件
- Google:AdSenseポリシー/自己クリック等の禁止
- 消費者庁:ステルスマーケティングQ&A/広告と分かる表示
- WordPress:カスタムHTML/HTML素材の入力先
- Google:リンク属性/sponsored等の意味